স্বনির্ভর গোষ্ঠী (SHG)
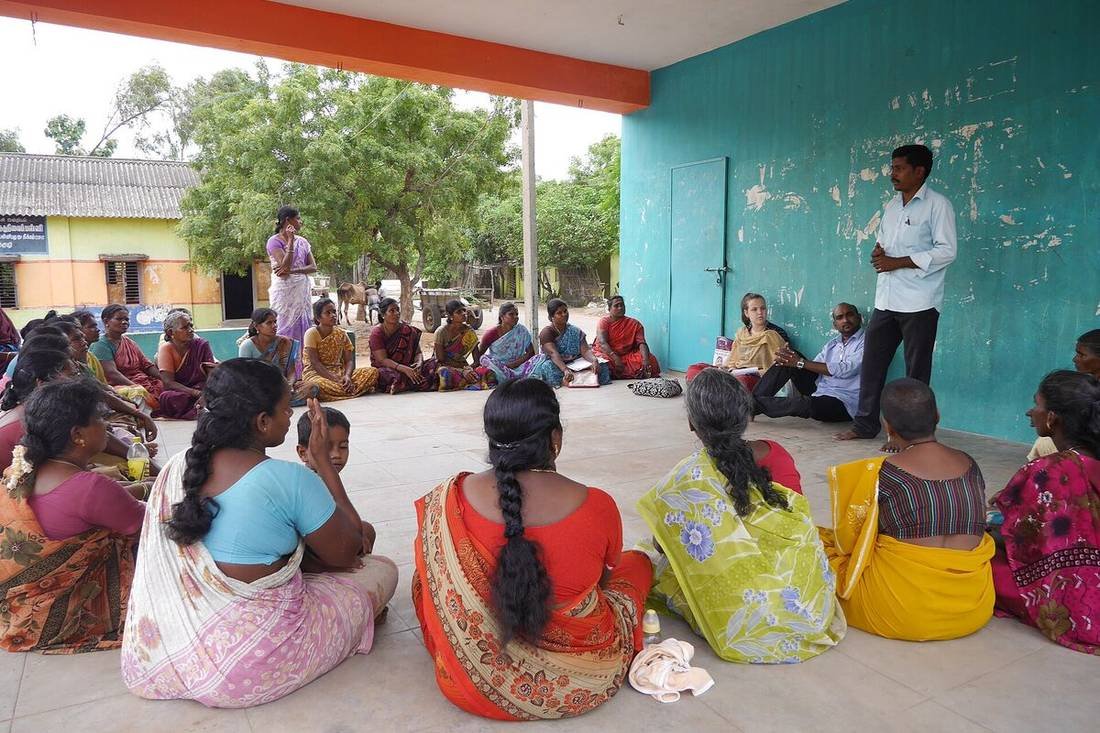
গ্রামের ১০–২০ জন মহিলা একসঙ্গে মিলে নিয়মিত সঞ্চয়, নিজেদের মধ্যে ঋণ এবং ব্যাংক ঋণের মাধ্যমে নিজের রোজগার গড়ে তোলেন — এটাই স্বনির্ভর গোষ্ঠী। মহেশপুর সমবায় আপনার গোষ্ঠী গঠন থেকে খাতা লেখা, সঞ্চয়, ঋণ ও সরকারি প্রকল্পের সুবিধা পাওয়া পর্যন্ত প্রতিটি ধাপে পাশে থাকে।
স্বনির্ভর গোষ্ঠী (SHG): সঞ্চয় থেকে উদ্যোগ
স্বনির্ভর গোষ্ঠী সদস্যদের নিয়মিত সঞ্চয়, যৌথ সিদ্ধান্ত, হিসাবরক্ষণ এবং জীবিকাভিত্তিক উদ্যোগ গড়ার সুযোগ তৈরি করে। গোষ্ঠী পরিচালনায় নির্ধারিত সভা, সদস্য তালিকা, সঞ্চয়ের খাতা, লেনদেনের রেজিস্টার এবং সভার সিদ্ধান্ত সংরক্ষণ গুরুত্বপূর্ণ।
গোষ্ঠী আবেদন ও ব্যাংক সংযোগ
গোষ্ঠীর নাম, সদস্য বিবরণ, সভার রেজলিউশন, প্রযোজ্য KYC, সঞ্চয়ের ইতিহাস ও উদ্দেশ্য অনুযায়ী আবেদনপত্র তৈরি করা হতে পারে। গোষ্ঠী ঋণ বা সরকারি সুবিধা পেতে সংশ্লিষ্ট প্রকল্পের যোগ্যতা, অনুমোদন এবং নির্ধারিত নিয়ম পূরণ করতে হয়।
প্রশিক্ষণ ও স্বনির্ভরতা
পশুপালন, কৃষিভিত্তিক কাজ, সেলাই, খাদ্য প্রক্রিয়াকরণ, ক্ষুদ্র ব্যবসা এবং ডিজিটাল লেনদেনের মতো বিষয়ে দক্ষতা উন্নয়ন সদস্যদের আয়বৃদ্ধির সুযোগ দিতে পারে।
মহেশপুর সমবায়ের সঙ্গে যুক্ত স্বনির্ভর গোষ্ঠী
তথ্য হালনাগাদ: মার্চ ২০২৬ · নমুনা তথ্য — অফিস শীঘ্রই প্রকৃত সংখ্যা হালনাগাদ করবে
SHG কী?
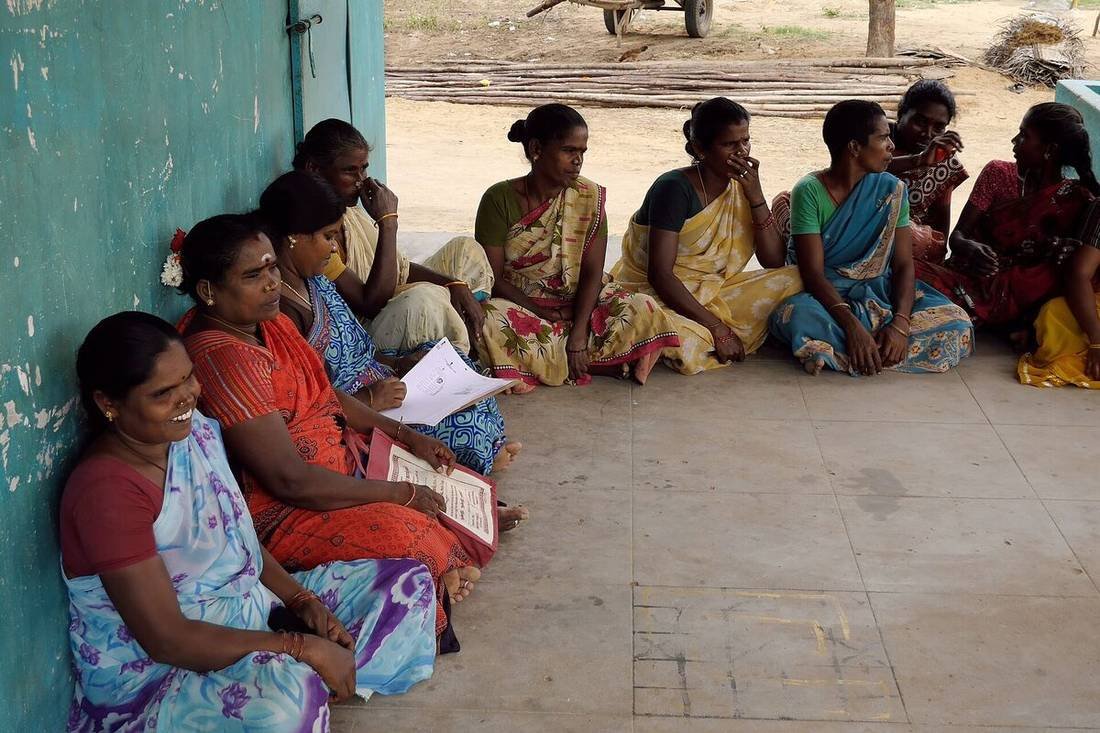
স্বনির্ভর গোষ্ঠী হলো একই গ্রাম বা পাড়ার, প্রায় একই আর্থিক অবস্থার মহিলাদের একটি ছোট, স্বেচ্ছাসেবী দল। সদস্যরা প্রতি সপ্তাহে বা মাসে একটি নির্দিষ্ট অঙ্ক জমা করেন, সেই টাকা থেকে প্রয়োজনে নিজেদের মধ্যে অল্প সুদে ঋণ দেন এবং গোষ্ঠীর নামে সঞ্চয় অ্যাকাউন্ট খুলে ব্যাংকের সঙ্গে যুক্ত হন। সব সিদ্ধান্ত হয় সভায়, সবার সম্মতিতে।
- পঞ্চসূত্র: নিয়মিত সভা, নিয়মিত সঞ্চয়, অভ্যন্তরীণ ঋণ, সময়ে পরিশোধ ও হালনাগাদ খাতা
- প্রতিটি গোষ্ঠীতে সভানেত্রী, সম্পাদিকা ও কোষাধ্যক্ষ নির্বাচিত হন
- গোষ্ঠীর নিজস্ব নিয়মাবলি (বাইল) সবাই মিলে তৈরি করেন
কীভাবে একজন মহিলাকে স্বনির্ভর করে তোলে
ছোট সঞ্চয় থেকে শুরু করে একজন মহিলা ধীরে ধীরে নিজের ব্যবসা, পশুপালন, সেলাই, মুদি দোকান বা চাষের জন্য ঋণ পান। মহাজনের চড়া সুদ থেকে মুক্তি মেলে, পরিবারের সিদ্ধান্তে তাঁর মতামতের গুরুত্ব বাড়ে এবং ব্যাংক, পঞ্চায়েত ও সরকারি দপ্তরে নিজেই কাজ করার আত্মবিশ্বাস তৈরি হয়।
- নিজস্ব আয়: হাঁস-মুরগি, ছাগল, গাভী পালন, মাশরুম, সেলাই, পাপড়-আচার, মুদি দোকান
- সঞ্চয়ের অভ্যাস ও আর্থিক শৃঙ্খলা
- নেতৃত্ব, হিসাব রাখা ও ডিজিটাল লেনদেনের প্রশিক্ষণ
- সামাজিক মর্যাদা: শিক্ষা, স্বাস্থ্য ও পঞ্চায়েতের কাজে সক্রিয় অংশগ্রহণ
সরকারি সুবিধা ও প্রকল্প
কেন্দ্রীয় সরকারের দীনদয়াল অন্ত্যোদয় যোজনা – জাতীয় গ্রামীণ জীবিকা মিশন (DAY-NRLM) এবং পশ্চিমবঙ্গে তার রাজ্য রূপ "আনন্দধারা" (WBSRLM)-এর মাধ্যমে নথিভুক্ত গোষ্ঠী বিভিন্ন সুবিধা পায়। প্রকৃত পরিমাণ ও যোগ্যতা সর্বশেষ সরকারি নির্দেশিকা অনুযায়ী বদলাতে পারে।
- রিভলভিং ফান্ড (RF): গোষ্ঠী প্রতি সাধারণত ₹২০,০০০–₹৩০,০০০
- কমিউনিটি ইনভেস্টমেন্ট ফান্ড (CIF) — জীবিকার জন্য
- ব্যাংক লিংকেজে ₹২০ লক্ষ পর্যন্ত জামানতবিহীন ঋণ (RBI নির্দেশিকা)
- সুদে ভর্তুকি (Interest Subvention) — সময়ে পরিশোধে
- লাখপতি দিদি, নমো ড্রোন দিদি-সহ দক্ষতা ও জীবিকা প্রকল্প
- সদস্যদের জন্য PMJJBY ও PMSBY বিমা
কীভাবে SHG গঠন করবেন
- ১
একই এলাকার ১০–২০ জন আগ্রহী মহিলা একত্রিত হোন (সাধারণত ১৮ বছরের বেশি, এক পরিবার থেকে একজন)
- ২
প্রথম সভায় গোষ্ঠীর নাম, সঞ্চয়ের অঙ্ক ও সভার দিন ঠিক করুন
- ৩
সভানেত্রী, সম্পাদিকা ও কোষাধ্যক্ষ নির্বাচন করে রেজলিউশন লিখুন
- ৪
রেজলিউশন খাতা, সঞ্চয় খাতা, ঋণ খাতা ও ক্যাশ বুক চালু করুন
- ৫
সমিতিতে গোষ্ঠীর নামে সঞ্চয় অ্যাকাউন্ট খুলুন
- ৬
৩–৬ মাস নিয়মিত সভা ও সঞ্চয়ের পর গ্রেডিং ও ঋণের আবেদন
পরবর্তীকালে কীভাবে ঋণ পাওয়া যাবে
নিয়মিত সভা, সঞ্চয় ও অভ্যন্তরীণ ঋণের ভালো রেকর্ড থাকলে গ্রেডিংয়ের পর গোষ্ঠী ধাপে ধাপে বড় ঋণ পায়। RBI-এর DAY-NRLM নির্দেশিকা অনুযায়ী সাধারণ কাঠামো:
কীভাবে ঋণ পরিশোধ করবেন
- ১
ঋণ মঞ্জুরির সময় মাসিক কিস্তির তালিকা দেওয়া হয় — সাধারণত সমান মাসিক কিস্তি
- ২
প্রতি সভায় সদস্যরা নিজের অংশ কোষাধ্যক্ষকে দেন, কোষাধ্যক্ষ সমিতিতে জমা করেন
- ৩
প্রতিটি জমার রসিদ নিন এবং গোষ্ঠীর খাতায় তুলুন
- ৪
সময়ে পরিশোধে সুদে ভর্তুকি ও পরবর্তী দফায় বড় ঋণের সুযোগ
- ৫
সমস্যা হলে আগে থেকে অফিসে জানান — পুনর্বিন্যাসের বিষয়ে কথা বলুন
📂 কী কী নথি লাগবে
- গোষ্ঠী গঠনের রেজলিউশন (সকল সদস্যের স্বাক্ষরসহ)
- সদস্য তালিকা (নাম, বয়স, ঠিকানা, মোবাইল)
- প্রত্যেক সদস্যের আধার কার্ড ও ভোটার কার্ড
- অ্যাকাউন্ট পরিচালনাকারী ৩ জনের PAN/ফর্ম ৬০ ও ২ কপি ছবি
- অ্যাকাউন্ট খোলার রেজলিউশন ও স্বাক্ষরকারীদের নাম
- আনন্দধারা/NRLM নিবন্ধন (থাকলে)
❓ সাধারণ প্রশ্নোত্তর
একজন মহিলা কি দুটি গোষ্ঠীর সদস্য হতে পারেন?
না, সাধারণত একজন একটি গোষ্ঠীতেই থাকতে পারেন এবং এক পরিবার থেকে একজন সদস্য।
সঞ্চয়ের অঙ্ক কত হবে?
গোষ্ঠী নিজেই ঠিক করে — সপ্তাহে ₹২০ থেকে মাসে ₹২০০ বা তার বেশি, সবাই সমান অঙ্ক।
ঋণের জন্য জমি বা সম্পত্তি বন্ধক লাগবে?
SHG ঋণ সাধারণত জামানতবিহীন; গোষ্ঠীর সম্মিলিত দায়িত্বই জামিন।
আমাদের গোষ্ঠী পুরনো, নতুন করে কী করতে হবে?
খাতাপত্র ও সদস্য তালিকা নিয়ে অফিসে আসুন; KYC হালনাগাদ করে গ্রেডিং ও ঋণের প্রক্রিয়া শুরু করা যাবে।
আরও তথ্য বা সাহায্য দরকার?
সোম – শনি: সকাল ১০টা – বিকেল ৪টা